تواجه السوق العقارية المصرية واحدة من أعقد أزماتها خلال السنوات الأخيرة، بعدما تحولت من ملاذ لحماية مدخرات المصريين من التضخم وتراجع قيمة الجنيه إلى سوق تعاني الركود ونقص السيولة وتعثر المطورين العقاريين، في وقت تتزايد فيه شكاوى المواطنين من تأخر تسليم الوحدات السكنية التي دفعوا مقدماتها وأقساطها على مدار سنوات.
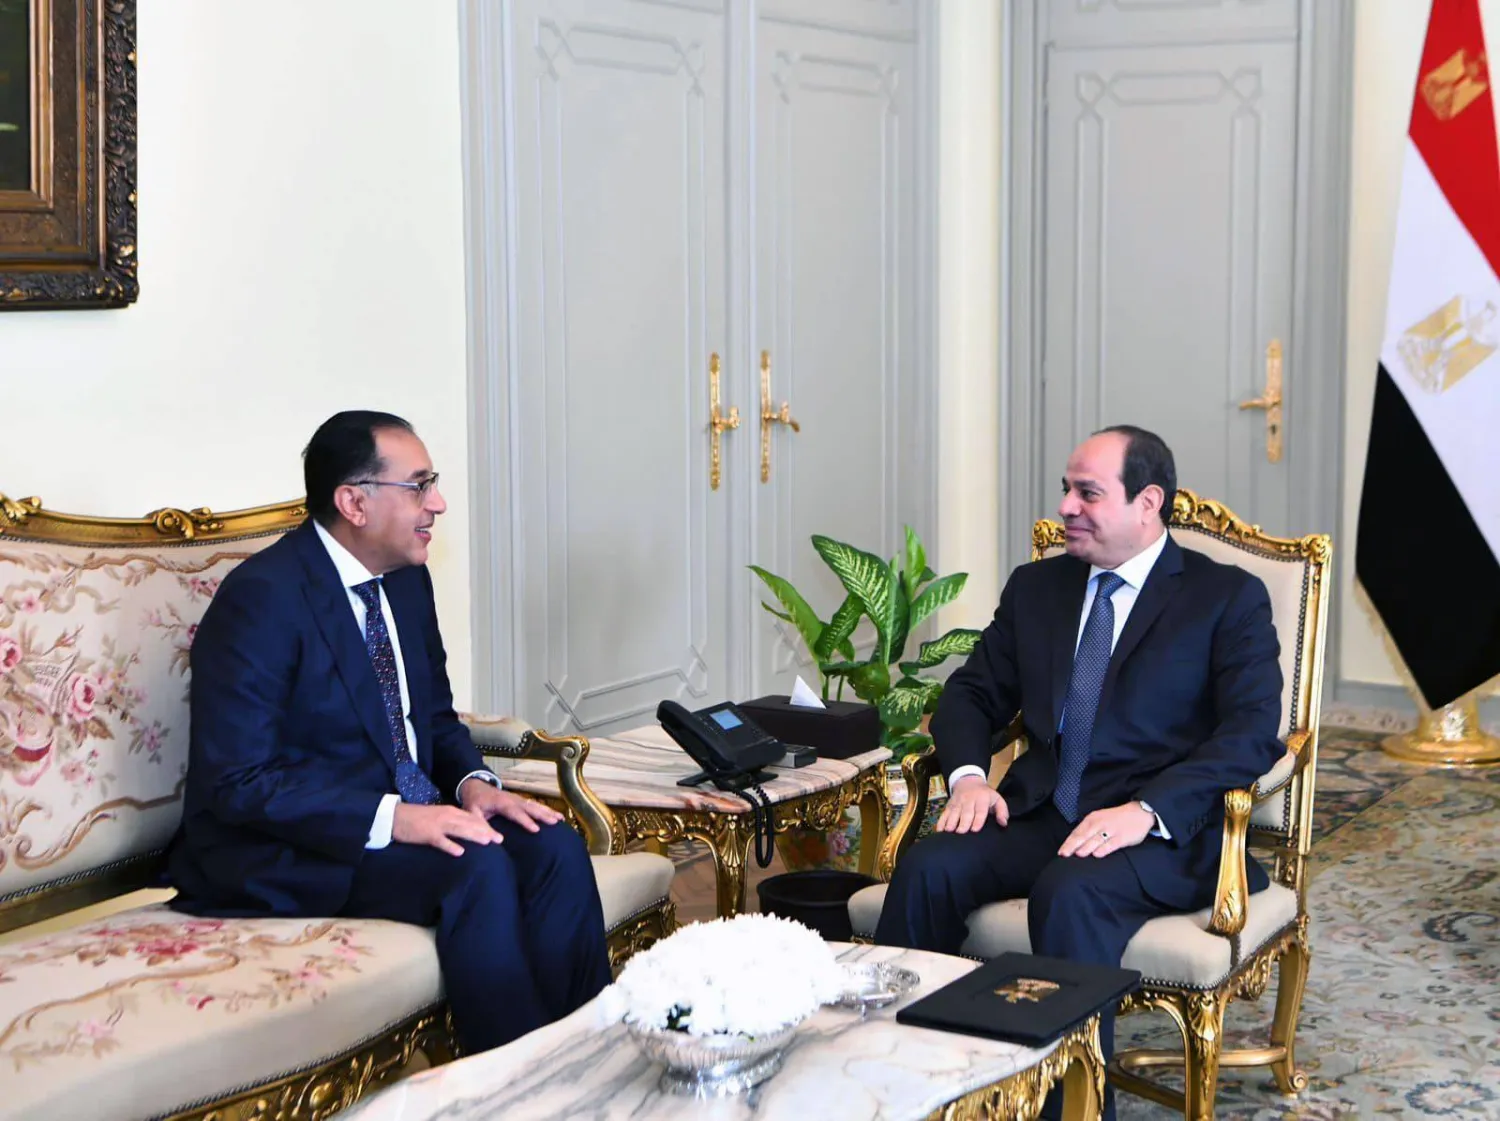
وفي محاولة جديدة لاحتواء الأزمة، وجّه المنقلب عبد الفتاح السيسي و رئيس حكومته مصطفى مدبولي بتشكيل لجنة لمتابعة المشروعات العقارية على مستوى الجمهورية، والتأكد من التزام الشركات بمواعيد التسليم، ومحاسبة المخالفين، وضمان تنفيذ البنية الأساسية اللازمة للمشروعات.
لكن هذه التوجيهات أعادت طرح تساؤلات بشأن جدوى التدخلات الرئاسية المتكررة، خصوصًا أن السيسي سبق أن أعلن قبل خمس سنوات إجراءات تستهدف ضبط السوق ومنع الإعلان عن المشروعات قبل تنفيذ 30% منها، دون أن تنجح تلك الإجراءات في منع تفاقم الأزمة.
ويرى منتقدون أن المشكلة تتجاوز تعثر بعض الشركات، إلى طبيعة السياسات الاقتصادية والعمرانية التي اتبعتها حكومة السيسي، والتي ساهمت في إعادة تشكيل السوق العقارية، وتوسيع دور الدولة كمطور ومحتكر رئيسي للأراضي، في ظل غياب آليات فعالة لحماية المشترين وضبط استخدام أموالهم.
وعود السيسي تتكرر والأزمة تتفاقم
جاء التوجيه الأخير من المنقلب السيسي بعد نحو أسبوع من استعراض الحكومة مقترح مشروع قانون لإنشاء «الاتحاد المصري للمطورين العقاريين»، بهدف تنظيم السوق وتصنيف الشركات وفق قدراتها المالية والفنية.
وتقول الحكومة: "إن المشروع يستهدف تحقيق التوازن بين تشجيع الاستثمار وحماية حقوق المتعاملين، غير أن الأزمة الحالية تثير تساؤلات حول أسباب تأخر وضع قواعد ملزمة لتنظيم نشاط التطوير العقاري، رغم اتساع السوق وتزايد حجم الأموال التي تجمعها الشركات من المواطنين".
وقبل خمس سنوات، أعلن السيسي منع الإعلان عن أي مشروع عقاري قبل تنفيذ 30% منه على الأقل، مؤكدًا آنذاك أن الدولة مسؤولة عن تنظيم السوق وضمان حقوق المشترين.
وقال وقتها: «الدولة مش قاعدة تتفرج، الدولة تنظم وتسيطر وتضمن حقوق الناس»، منتقدًا تأخر تسليم الوحدات عن مواعيدها المحددة.
إلا أن السنوات التالية شهدت تصاعد شكاوى المشترين، وظهور احتجاجات أمام مقار شركات عقارية، وانتشار مقاطع مصورة لمواطنين يستغيثون بعد تعثر حصولهم على وحداتهم، رغم التزامهم بسداد المبالغ المطلوبة.
ويطرح استمرار الأزمة، رغم التدخلات السابقة، تساؤلًا جوهريًا: هل تكمن المشكلة في غياب التوجيهات والقرارات، أم في السياسات التي تحكم السوق العقارية نفسها؟
من التضخم إلى الركود.. كيف انفجرت الأزمة؟
ترتبط الأزمة العقارية بصورة مباشرة بالاضطرابات الاقتصادية التي شهدتها مصر منذ عام 2022، بالتزامن مع تداعيات الحرب الروسية الأوكرانية، وأزمة النقد الأجنبي، والتراجع الحاد في قيمة الجنيه.
وخلال الفترة بين مارس 2022 ومارس 2024، تراجع سعر صرف الجنيه أمام الدولار من نحو 15 جنيهًا إلى قرابة 50 جنيهًا، فيما اقترب التضخم من مستويات 40%، وارتفعت أسعار الفائدة إلى مستويات بلغت 28% في مارس 2024.
وأدت هذه التطورات إلى ارتفاع غير مسبوق في أسعار العقارات وتكاليف البناء، بعدما لجأ مواطنون ومستثمرون إلى شراء الوحدات السكنية باعتبارها وسيلة للحفاظ على قيمة أموالهم في مواجهة التضخم.
وتحولت السوق خلال تلك الفترة إلى ساحة للمضاربات، حيث اشترى بعض المستثمرين وحدات بهدف إعادة بيعها خلال أشهر قليلة، مستفيدين من الارتفاعات المتلاحقة في الأسعار.
وفي بعض المشروعات، ارتفعت أسعار الوحدات بنحو مليون جنيه خلال شهر واحد، بينما تجاوزت أسعار شقق صغيرة مكونة من غرفة أو غرفتين حاجز عشرة ملايين جنيه في عدد من المشروعات الفاخرة، خصوصًا في المدن الجديدة والساحل الشمالي.
غير أن هذه الطفرة السعرية لم تعكس بالضرورة نموًا حقيقيًا ومستدامًا في الطلب، بقدر ما ارتبطت بتراجع قيمة العملة، والبحث عن أدوات لحفظ المدخرات، والتوقعات باستمرار ارتفاع الأسعار.
ومع تراجع السيولة وضعف القدرة الشرائية، بدأت السوق تدخل مرحلة مختلفة، عنوانها الركود وتباطؤ المبيعات وتعثر الشركات في الوفاء بالتزاماتها.
أموال المشترين لتمويل مشروعات جديدة
تكشف الأزمة عن خلل جوهري في نموذج عمل عدد كبير من شركات التطوير العقاري في مصر، التي تعتمد على مقدمات الحجز والأقساط التي يسددها العملاء لتمويل أعمال الإنشاءات.
فمع الارتفاع الكبير في أسعار مواد البناء وتكاليف التنفيذ منذ عام 2022، أصبحت الأموال التي حصلت عليها الشركات من المشترين قبل الأزمة غير كافية لاستكمال المشروعات وفق التكلفة الجديدة.
ولمواجهة هذه الفجوة، لجأ بعض المطورين إلى طرح مشروعات جديدة، واستخدام مقدمات الحجز الخاصة بها لتوفير السيولة اللازمة لاستكمال المشروعات القديمة.
وتعرف هذه الممارسة داخل السوق باستراتيجية «القفز إلى الأمام»، وهي آلية وفرت حلًا مؤقتًا لأزمات التمويل، لكنها ساهمت في تعميق الاختلالات المالية لدى الشركات.
فبدلًا من تخصيص أموال كل مشروع لتنفيذه، أصبحت بعض الشركات تعتمد على تدفقات نقدية من مشروعات مستقبلية للوفاء بالتزامات سابقة.
ومع تباطؤ المبيعات، تراجعت قدرة هذه الشركات على جمع مقدمات جديدة، لتجد نفسها أمام مشروعات متعددة والتزامات متراكمة دون سيولة كافية لإنجازها.
وهكذا تحولت الآلية التي استخدمها المطورون للهروب من الأزمة إلى أحد أسباب استمرارها واتساع نطاقها.
ثلاثة آلاف مطوّر.. والأزمة تضرب الشركات الصغيرة
تشير المعلومات الواردة عن القطاع إلى وجود نحو ثلاثة آلاف مطور عقاري مسجلين بغرفة التطوير العقاري، تتفاوت قدراتهم المالية بصورة كبيرة.
وبينما تتمتع الشركات الكبرى بإمكانية الوصول إلى التمويل البنكي وإقامة شراكات مع مؤسسات مالية ومستثمرين، يعاني غالبية المطورين الصغار والمتوسطين من محدودية الموارد والاعتماد شبه الكامل على أموال المشترين.
وبحسب تقديرات نقلتها مصادر عاملة في السوق العقارية، فإن نحو 10% فقط من كبار المطورين يمتلكون فرصًا حقيقية للوصول إلى التمويل البنكي من خلال الشراكات والصناديق الاستثمارية.
أما بقية الشركات، فتواجه صعوبات متزايدة في تدبير السيولة، خصوصًا مع ارتفاع أسعار الفائدة وتراجع المبيعات.
وفي المقابل، سعى بعض كبار المطورين إلى التقليل من حجم الأزمة.
وكان من أبرز الأمثلة مداخلة رجل الأعمال هشام طلعت مصطفى مع الإعلامي عمرو أديب، عندما اعترض على نصيحة الأخير للمواطنين بالتريث في اتخاذ قرارات البيع والشراء العقاري، مؤكدًا استمرار حركة المبيعات بقوة داخل مشروعات مجموعته.
لكن قدرة الشركات الكبرى على الاستمرار لا تعني بالضرورة سلامة أوضاع السوق بأكملها، في ظل التفاوت الكبير بين المطورين من حيث الملاءة المالية وإمكانية الحصول على التمويل.
تراجع تنفيذ الوحدات بنسبة 34%
تعكس المؤشرات الرسمية حجم التراجع الذي أصاب النشاط العقاري.
فبحسب بيانات الجهاز المركزي للتعبئة العامة والإحصاء الواردة في المادة، انخفض عدد الوحدات السكنية المنفذة خلال العام المالي 2023-2024 بنسبة 34%.
وتكشف البيانات كذلك أن المطورين الحكوميين، وفي مقدمتهم هيئة المجتمعات العمرانية الجديدة، نفذوا أكثر قليلًا من نصف الوحدات، بينما تركز نحو ثلثي إنتاج القطاع الخاص في الوحدات المتوسطة والفاخرة.
وتشير هذه الأرقام إلى تراجع نشاط البناء بالتزامن مع استمرار ارتفاع أسعار الوحدات، وهو ما يعكس اختلال العلاقة بين العرض والطلب والقدرة الشرائية للمواطنين.
ولم تقتصر تداعيات الأزمة على الشركات الصغيرة، بل امتدت إلى شركات كبيرة.
فقد سجلت شركة مدينة نصر للإسكان إلغاءات تعاقدات بقيمة 1.3 مليار جنيه خلال النصف الأول من العام المشار إليه في المادة الأصلية، بزيادة بلغت 86% مقارنة بالفترة نفسها من العام السابق.
وتعكس زيادة الإلغاءات الضغوط التي يتعرض لها المشترون، سواء نتيجة تراجع قدرتهم على سداد الأقساط أو بسبب تغير ظروف السوق.
الدولة من مُنظّم للسوق إلى منافس رئيسي
لا تتوقف الانتقادات الموجهة إلى حكومة السيسي عند ضعف الرقابة على شركات التطوير العقاري، بل تمتد إلى دور الدولة نفسها في إعادة تشكيل السوق خلال السنوات الماضية.
فوفق بيانات «مرصد العمران»، كان القطاع الأهلي والقطاع الخاص الرسمي يستحوذان معًا على نحو 85% من إنتاج الوحدات العقارية حتى عام 2018، بينما كانت حصة القطاع الحكومي محدودة نسبيًا.
لكن هذه المعادلة بدأت تتغير مع القرارات الحكومية المتعلقة بالبناء والتوسع في المدن الجديدة.
وكان من أبرز تلك الإجراءات وقف تراخيص البناء في القاهرة الكبرى والإسكندرية وعدد من المدن الرئيسية، وهو القرار الذي أدى إلى انكماش نشاط البناء الأهلي وتراجع إنتاج الوحدات خارج المشروعات الرسمية.
وفي المقابل، توسعت الحكومة في المشروعات السكنية والمدن الجديدة، وطرحت مساحات واسعة من الأراضي أمام شركات التطوير العقاري.
وخلال الفترة 2020-2021، ارتفع إنتاج الوحدات الحكومية بنسبة 96%، مقابل نمو إنتاج القطاع الخاص الرسمي بنسبة 55%، بينما واصل القطاع الأهلي انكماشه بنسبة 14%.
وتكشف هذه التحولات عن انتقال تدريجي في موازين القوى داخل السوق، لصالح الدولة والشركات الكبرى القادرة على التعامل مع منظومة الأراضي والمشروعات الجديدة.
ويرى منتقدون أن هذا التحول ساهم في تقليص دور البناء الأهلي، الذي كان يوفر جانبًا كبيرًا من احتياجات المواطنين السكنية، مقابل التوسع في مشروعات تستهدف بدرجة كبيرة الشرائح الأعلى دخلًا.
بيع الأراضي وتمويل العاصمة الإدارية
ارتبط توسع الدولة في النشاط العقاري بسياسة طرح الأراضي في المدن الجديدة، وفي مقدمتها العاصمة الإدارية الجديدة.
واعتمدت الشركة المسؤولة عن تطوير العاصمة الإدارية على عائدات بيع الأراضي للمطورين باعتبارها أحد المصادر الرئيسية لتمويل مشروعاتها.
ومع استمرار طرح الأراضي، اتجهت شركات عقارية إلى التوسع في شراء مساحات جديدة، حتى في ظل عدم استكمال بعض مشروعاتها القائمة.
وتشير شهادات مصادر عاملة بالقطاع إلى أن بعض عمليات إسناد الأراضي لم تكن مصحوبة بتقييم كافٍ لقدرات الشركات المالية والفنية على تنفيذ المشروعات في المواعيد المعلنة.
وساهم هذا الوضع في تشجيع بعض المطورين على جمع مقدمات من العملاء لشراء أراضٍ جديدة، بدلًا من توجيه كامل السيولة المتاحة لاستكمال الوحدات المتعاقد عليها.
وبذلك أصبحت الدولة، من وجهة نظر منتقدي هذه السياسات، طرفًا في المشكلة، ليس فقط بسبب ضعف الرقابة، وإنما أيضًا نتيجة اعتمادها على إيرادات بيع الأراضي وتوسعها في المنافسة داخل السوق.
ويثير الجمع بين أدوار الدولة بوصفها جهة تنظيمية ومطورًا عقاريًا وبائعًا للأراضي تساؤلات بشأن تضارب المصالح، ومدى قدرة الجهات الحكومية على فرض قواعد رقابية متساوية على جميع المشاركين في السوق.
أين ذهبت مليارات مقدمات الحجز؟
تظل القضية الأكثر إثارة للقلق مرتبطة بمصير الأموال التي دفعها المشترون للشركات العقارية.
ففي ظل غياب منظومة رقابية فعالة تضمن تخصيص مقدمات الحجز والأقساط للمشروعات المرتبطة بها، لا تتوافر ضمانات كافية تمنع استخدام تلك الأموال في أغراض أخرى.
وقد تشمل هذه الأغراض شراء أراضٍ جديدة، أو تمويل حملات إعلانية، أو تغطية التزامات مالية لمشروعات سابقة.
ويرى عاملون في القطاع أن استمرار هذا النموذج يعرّض حقوق المشترين للخطر، خصوصًا عندما تتعرض الشركة لأزمة سيولة أو تتوقف المبيعات.
ومن أبرز الحلول المطروحة تطبيق نظام «حسابات الضمان» أو Escrow Account، الذي يلزم المطور بإيداع أموال كل مشروع في حساب مستقل، مع إخضاع عمليات الصرف لرقابة تضمن توجيه الأموال إلى تنفيذ المشروع نفسه.
ومن شأن هذا النظام، إذا طُبق بضوابط فعالة، تقليص فرص استخدام أموال المشترين في المضاربات أو تمويل مشروعات أخرى.
لكن تطبيقه يواجه تحفظات من بعض كبار المطورين.
فقد اعتبر رجل الأعمال ياسين منصور أن الانتقال الفوري إلى نظام حسابات الضمان سيكون صعبًا، وأن تطبيقه قد يحتاج إلى فترة تتراوح بين أربع وخمس سنوات.
وبرر ذلك بطبيعة التمويل العقاري في مصر، حيث يؤدي المطور دورًا تمويليًا إضافيًا نتيجة استمرار تحصيل أقساط العملاء لسنوات بعد تسليم الوحدات.
واقترح منصور الاستعانة بشركات تقييم دولية لتصنيف المطورين وفق قدراتهم المالية والفنية.
غير أن هذه المقترحات تثير تساؤلات بشأن ما إذا كانت الأولوية ينبغي أن تكون لتصنيف الشركات واستبعاد الضعيفة منها، أم لضمان حماية أموال المشترين ومنع استخدامها خارج المشروعات المتعاقد عليها.
قانون المطورين.. حماية المشترين أم إعادة تقسيم السوق؟
تراهن الحكومة على مشروع قانون الاتحاد المصري للمطورين العقاريين باعتباره خطوة نحو ضبط السوق.
ويتضمن المشروع تصنيف الشركات وفق حجم أعمالها وملاءتها المالية وقدرتها على التشغيل، بما يسمح بتحديد المطورين المؤهلين لتنفيذ المشروعات.
وتعتبر الحكومة أن هذه الآلية ستساهم في رفع كفاءة القطاع وتقليل حالات التعثر.
لكن منتقدين يحذرون من أن التركيز على تصنيف المطورين قد يؤدي إلى تعزيز سيطرة الشركات الكبرى، دون معالجة المشكلات الأساسية المتعلقة بحقوق المشترين والرقابة على الأموال والعقود.
فالأزمة لا تقتصر على صغار المطورين، إذ تشير شكاوى متداولة إلى تأخر تسليم وحدات في مشروعات تابعة لشركات كبيرة أيضًا.
ومن بين الشركات التي ورد اسمها في شكاوى نقلتها المادة الأصلية شركة "الأهلي صبور"، دون أن تمثل تلك الشكاوى وحدها دليلًا قاطعًا على مسؤوليتها القانونية عن مخالفات محددة.
ويعني ذلك أن حجم الشركة أو قدرتها المالية لا ينبغي أن يكون بديلًا عن وجود قواعد ملزمة تضمن حقوق العملاء، وتفرض عقوبات واضحة عند الإخلال بالتعاقدات.
عقود إذعان تحمي الشركات وتعاقب المواطنين
إلى جانب أزمة التمويل، تبرز مشكلة العقود العقارية باعتبارها أحد أبرز أوجه اختلال العلاقة بين المطورين والمشترين.
فغالبية العقود التي تبرمها الشركات تتضمن جزاءات صارمة على العملاء عند التأخر في سداد الأقساط، وقد تصل إلى خصم أجزاء كبيرة من الأموال المدفوعة عند إلغاء التعاقد.
في المقابل، لا تتضمن عقود كثيرة جزاءات مماثلة على المطورين عند التأخر في تسليم الوحدات أو الإخلال بالالتزامات المتفق عليها.
ويصف المحامي الحقوقي خالد علي هذه العقود بأنها تفتقر إلى التوازن بين حقوق الطرفين، مشيرًا إلى أنها تمنح الشركات مزايا واسعة على حساب المشترين.
ولا تقتصر هذه المشكلة على شركات القطاع الخاص، إذ تحدث مستفيدون من مبادرة "بيت الوطن" عن تأخر تسليم أراضٍ مخصصة لهم، رغم سداد الالتزامات المطلوبة، في ظل عدم استكمال أعمال المرافق ببعض المواقع.
وتكشف هذه الشكاوى أن الخلل في العلاقة التعاقدية قد يمتد إلى المشروعات الحكومية نفسها.
ويرى خالد علي أن معالجة الأزمة تتطلب إصدار نموذج عقد موحد وإلزامي لجميع المطورين، سواء كانوا من القطاع الخاص أو الجهات الحكومية، يتضمن حقوقًا والتزامات متوازنة وجزاءات واضحة على الطرفين.
المشترون يدفعون ثمن الأزمة مرتين
في خضم الصراع بين المطورين والحكومة، يظل المواطن هو الطرف الأكثر تعرضًا للخسائر.
فالكثير من المشترين دفعوا مقدمات حجز وأقساطًا على مدار سنوات، اعتمادًا على وعود الشركات بتسليم وحداتهم في مواعيد محددة.
لكن تأخر التسليم وضع بعضهم أمام أعباء مالية مضاعفة، تشمل الاستمرار في سداد الأقساط، إلى جانب تكاليف الإيجار أو السكن البديل.
كما أدى ارتفاع أسعار العقارات إلى صعوبة شراء وحدات بديلة، حتى بالنسبة لمن يرغبون في فسخ تعاقداتهم واسترداد أموالهم.
وتزداد المشكلة تعقيدًا في ظل محدودية التمويل العقاري، وصعوبة تسجيل عدد من الوحدات، وعدم مواكبة شروط التمويل للارتفاعات الكبيرة في الأسعار.
وتكشف هذه الأوضاع عن أزمة تتجاوز الخلافات التجارية بين الشركات والعملاء، لتصبح قضية اجتماعية واقتصادية تمس مدخرات الأسر واستقرارها السكني.
أزمة صنعتها السياسات أم عجزت حكومة الانقلاب عن مواجهتها؟
بعد سنوات من التوسع في المشروعات العقارية وبيع الأراضي، تواجه السوق المصرية أزمة مركبة تجمع بين ارتفاع الأسعار والركود ونقص السيولة وتأخر التسليم وضعف الرقابة.
وتشير الوقائع إلى أن الأزمة لم تنشأ من عامل واحد، وإنما جاءت نتيجة تداخل الصدمات الاقتصادية مع نموذج تمويل يعتمد على أموال المشترين، وسياسات حكومية أعادت تشكيل سوق البناء والأراضي.
وفي حين تسعى الحكومة إلى تحميل المطورين مسؤولية التأخر في تنفيذ المشروعات، يرى منتقدون أن الدولة مطالبة أيضًا بمراجعة دورها في الأزمة، سواء من خلال سياسات الأراضي أو القيود المفروضة على البناء الأهلي أو غياب القواعد الملزمة لحماية أموال المواطنين.
وتبقى الإجراءات المطلوبة أوسع من تشكيل لجنة جديدة أو إصدار توجيهات رئاسية متكررة، إذ تشمل فرض حسابات ضمان مستقلة للمشروعات، وإعادة تنظيم العلاقة التعاقدية بين المطورين والمشترين، وتطوير منظومة التمويل العقاري، وإخضاع الشركات الحكومية والخاصة لمعايير رقابية متساوية.
كما تتطلب مراجعة سياسة طرح الأراضي والتأكد من القدرات المالية والفنية للشركات قبل السماح لها بجمع أموال المواطنين والتوسع في مشروعات جديدة.
وفي النهاية، تضع الأزمة العقارية حكومة السيسي أمام تناقض واضح: فالدولة التي تقدم نفسها باعتبارها الضامن لحقوق المشترين، تواجه انتقادات بسبب سياسات ساهمت في تعميق اختلالات السوق، بينما يجد المواطن نفسه مطالبًا بالوفاء بالتزاماته المالية دون ضمان مماثل للحصول على وحدته في الموعد المتفق عليه.
ويبقى السؤال الذي لم تجب عنه التوجيهات الرئاسية المتكررة: من يحاسب الجهات التي سمحت بتراكم هذه الاختلالات، ومن يضمن استرداد المواطنين لحقوقهم بعدما تحولت أحلام امتلاك السكن إلى سنوات من الانتظار والنزاعات؟